1 فبراير 2026
صار البحث عن أسعار التاون هاوس الرياض من أكثر الموضوعات التي تهم العائلات والمستثمرين في السنوات الأخيرة، خصوصًا مع تغيّر نمط السكن في العاصمة، كثير من الناس لم يعودوا يريدون شقة صغيرة بخصوصية محدودة، وفي نفس الوقت لا يرغبون في تحمّل تكلفة الفيلا المستقلة وصيانتها المرتفعة، هنا جاء التاون هاوس كحل “وسط” يجمع بين شكل البيت العائلي ومساحة أفضل من الشقة، بتكلفة عادة أقل من الفيلا.
في هذا المقال ستجد صورة واضحة ومفصلة عن أسعار التاون هاوس الرياض وكيف تتحرك، وما العوامل التي ترفع السعر أو تخفضه، وأين تزداد الفرص في الشمال والشرق، وما الفرق الحقيقي بين التاون هاوس والفيلا والبنتهاوس، وكيف تشتري بشكل صحيح دون مفاجآت.
التاون هاوس هو وحدة سكنية تكون غالبًا من طابقين أو ثلاثة، ضمن صف من وحدات متلاصقة تشترك في جدار جانبي أو جدارين مع الجيران، فالفكرة هنا أن تحصل على “إحساس البيت” (مدخل مستقل، توزيع غرف أفضل، أدوار متعددة)، لكن دون أن تدفع تكلفة الأرض والخصوصية الكاملة التي ترفع سعر الفيلا المستقلة.
ولأن السوق في الرياض يعيش توسعًا عمرانيًا واضحًا، أصبح الناس يقارنون بين الخيارات بشكل واقعي، فزاد الاهتمام بـ أسعار التاون هاوس الرياض كخيار يحقق توازنًا بين:
عند الحديث عن أسعار التاون هاوس الرياض بالأرقام، نحتاج نفهم أن السعر في الرياض ليس رقمًا ثابتًا، بل نطاق يتغير حسب الحي والمساحة والتشطيب وطبيعة المشروع.
هذه الأرقام لا تعني أن كل تاون هاوس سيتبع نفس المعدل، لكنها تمنحك “خط بداية” لتقييم أي عرض تشاهده.
هناك عوامل واضحة تفسر تذبذب أسعار التاون هاوس الرياض، وأهمها:
فرق السعر بين حي وآخر قد يكون كبيرًا حتى لو المساحة متقاربة، لذلك ستجد اختلافًا واضحًا بين تاون هاوس شمال الرياض وبين تاون هاوس شرق الرياض بسبب اختلاف مستوى الطلب وطبيعة التطوير والخدمات وقرب الطرق.
الوحدة 200–230 م² ليست مثل 300 م²، والأهم من الرقم هو توزيع المساحات: هل غرف النوم عملية؟ هل المجلس مستقل؟ هل هناك مساحة تخزين؟ هذه التفاصيل ترفع القيمة فعلًا.
في المشاريع داخل مجمعات سكنية، قد تدفع أكثر بسبب المرافق المشتركة والأمان والخدمات، بينما الوحدات خارج المجمع قد تكون أرخص لكنها تعتمد على الخدمات الخارجية فقط.
مواد التشطيب، العزل، نوع النوافذ، تجهيزات الكهرباء والسباكة… هذه ليست “كماليات”، في إعادة البيع أو التأجير ستشعر بقيمة الجودة على المدى الطويل، وهذا يؤثر في أسعار التاون هاوس الرياض بشكل مباشر.
بعض المشاريع تفرض رسوم صيانة للمرافق المشتركة، وقد ينسى المشتري احتسابها ضمن ميزانيته، لذلك لا تنظر للسعر كشراء فقط، بل كامتلاك طويل.
من المهم أن تفهم الفرق قبل أن تقارن أسعار التاون هاوس الرياض مع أنواع أخرى:
إذا كنت تريد توازنًا بين “بيت عائلي” وميزانية واقعية، غالبًا ستجد أن أسعار التاون هاوس الرياض تقدم خيارًا وسطًا جيدًا.
الطلب في شمال العاصمة مرتفع عمومًا، ولذلك تجد البحث عن تاون هاوس شمال الرياض مرتبطًا غالبًا بالاستقرار العائلي والاستثمار في نفس الوقت، كثير من المشترين يفضلون تاون هاوس شمال الرياض لأن الشمال عادة أقرب للمشاريع الحديثة، والطرق الرئيسية، والمرافق الجديدة، ولأن بعض الأحياء الشمالية تملك سمعة قوية في السوق.
لكن النقطة الأهم: لأن الطلب مرتفع، قد تكون أسعار التاون هاوس الرياض في الشمال أعلى من المتوسط، لذا تحتاج أن تقارن “السعر مقابل المزايا” وليس السعر وحده.
وعند البحث عن تاون هاوس للبيع شمال الرياض ستلاحظ تفاوتًا كبيرًا:
قد تجد وحدات تبدأ من نطاق قريب من 950 ألف ريال في بعض الحالات، وقد تقفز الأسعار حسب الحي والمساحة والخدمات لتتجاوز 1.8 مليون ريال وأكثر.
في كثير من الحالات، تاون هاوس شرق الرياض يكون خيارًا عمليًا لمن يريد توازنًا جيدًا بين السعر والموقع والخدمات، شرق الرياض معروف بتوفر الخدمات اليومية وتنوع الأحياء، وقد تجد فيه خيارات “أكثر هدوءًا” من ناحية الأسعار مقارنة ببعض أحياء الشمال.
لذلك عند مقارنة أسعار التاون هاوس الرياض بين الشمال والشرق، قد ترى أن تاون هاوس شرق الرياض يمنحك مساحة أكبر أو مواصفات أفضل بنفس الميزانية أحيانًا—لكن كل ذلك يعتمد على الحي وموقع المشروع داخله.
ولأن السوق لا يتعامل بالانطباع، ركز عند تقييم تاون هاوس شرق الرياض على:
مصطلح فلل تاون هاوس الرياض يستخدمه البعض لوصف وحدات تاون هاوس بمواصفات أقرب للفلل: مساحات أوسع، واجهات أقوى، توزيع غرف أكثر فخامة، وربما وجود غرفة سائق أو غرفة خادمة في بعض النماذج.
لكن لازم تنتبه: فلل تاون هاوس الرياض ليست “فيلا مستقلة”، بل هي تاون هاوس بمواصفات أعلى غالبًا، وهذا يفسر ارتفاع أسعار التاون هاوس الرياض في هذه الفئة مقارنة بالوحدات المتوسطة.
والجميل أن فلل تاون هاوس الرياض تناسب شريحة تبحث عن تجربة عائلية متكاملة دون دفع سعر الفيلا المستقلة، خاصة إذا كانت داخل مشروع يقدم أمنًا وخدمات مشتركة.
لكي تتعامل مع أسعار التاون هاوس الرياض بثقة، اتبع هذه الخطوات العملية:
بهذه الطريقة ستفهم أسعار التاون هاوس الرياض كقيمة متكاملة، وليس كرقم إعلان فقط.
الاستثمار في التاون هاوس غالبًا يكون ناجحًا عندما:
ومع ارتفاع الأسعار في السوق بنسبة تقارب 9.6% حتى الربع الثالث من 2025، يصبح فهم أسعار التاون هاوس الرياض ضرورة لأي مستثمر يريد دخول السوق بأمان.
يشهد الاستثمار العقاري في الرياض نموًا متسارعًا مدفوعًا بتوسع المدينة، وارتفاع الطلب على السكن الحديث، خاصة في شمال العاصمة، الأحياء الحيوية مثل حي الصحافة أصبحت نقطة جذب قوية للمستثمرين، نظرًا لقربها من الطرق الرئيسية، وتكامل الخدمات، وارتفاع الطلب على الشقق ذات الجودة العالية، المشاريع التالية تمثل نماذج واضحة لفرص استثمارية تجمع بين الموقع القوي، والتصميم العصري، وإمكانية النمو على المدى المتوسط والطويل.
يُعد برج راية مشروعًا سكنيًا معاصرًا يضم شققًا سكنية وبنتهاوس في أحد أكثر مواقع شمال الرياض حيوية، يتميز بتصاميم حديثة تركز على الراحة والخصوصية، مع عدد محدود نسبيًا من الوحدات، ما يعزز من قيمته الاستثمارية، السعر المبدئي يبدأ من 1,785,000 ريال، مع موعد تسليم متوقع في الربع الرابع من 2028، ليكون خيارًا مناسبًا للمستثمر الباحث عن مشروع منظم بعائد مستقبلي جيد.
يمثل برج سفانة السكني 5–6 امتدادًا لنجاح المراحل السابقة، ويقدم مفهومًا متكاملًا للحياة السكنية الحديثة، يضم المشروع 193 وحدة سكنية بتنوع في المساحات والتصاميم، من شقق بغرفة إلى ثلاث غرف وصولًا إلى البنتهاوس، يبدأ السعر من 1,225,000 ريال، مع تسليم في الربع الثاني من 2029، ما يجعله خيارًا جذابًا للاستثمار طويل الأجل في مشروع كبير داخل حي مطلوب.
يُعد برج إيفوري II من المشاريع المميزة التي تجمع بين السكن والاستثمار، حيث يقدم شققًا واسعة من 3 غرف نوم فقط، ما يستهدف شريحة عائلية محددة ذات طلب مستقر، يقع البرج ضمن شريط تجاري نشط، ويضم مرافق متكاملة ومواقف متعددة الأدوار، السعر المبدئي يبدأ من 1,925,000 ريال، مع تسليم متوقع في الربع الرابع من 2027، وهو مناسب لمن يبحث عن وحدات محدودة وقيمة أعلى لكل وحدة.
يحمل برج سنترا طابعًا فاخرًا يعكس اسمه، ويقدم شققًا بمساحات متنوعة من 2 إلى 4 غرف نوم، مع اهتمام واضح بالتفاصيل الداخلية وجودة التصميم، يتميز المشروع بموقعه في قلب الرياض، ما يعزز من جاذبيته السكنية والاستثمارية، يبدأ السعر من 834,000 ريال، مع موعد تسليم في الربع الرابع من 2027، ليكون خيارًا مناسبًا للراغبين في الجمع بين السكن الراقي والعائد الاستثماري.
لأن شراء تاون هاوس في الرياض لا يعتمد على السعر وحده، بل على تفاصيل كثيرة قد لا تظهر في الإعلان، في مدى العقارية نسهل عليك القرار من البداية: نحلل أسعار التاون هاوس الرياض بحسب الحي وسعر المتر وجودة التشطيب ورسوم الخدمات، ونقارن لك الخيارات الواقعية في تاون هاوس شمال الرياض وتاون هاوس شرق الرياض بحسب احتياجك (سكن أو استثمار).
كما نساعدك في مراجعة أوراق العقار والتحقق من المطور وشروط التسليم والضمانات وخطط السداد والتمويل، ونكون معك خطوة بخطوة حتى توقيع العقد، بحيث تشتري بثقة وتعرف بالضبط ماذا تدفع ولماذا.
سوق التاون هاوس في العاصمة ليس مجرد موجة، بل توجه سكني واضح، ومع اتساع الخيارات، يبقى الفارق الحقيقي في فهمك للعوامل التي تحدد أسعار التاون هاوس الرياض: الحي، المساحة، المشروع، التشطيب، ورسوم الخدمات.
سواء كنت تبحث عن تاون هاوس شمال الرياض أو تفكر في تاون هاوس شرق الرياض أو تركّز على عروض تاون هاوس للبيع شمال الرياض، الأفضل أن تقارن بعين “القيمة مقابل السعر” لا بعين السعر فقط.
وإذا كانت اهتماماتك تميل لمواصفات أعلى، فخيارات فلل تاون هاوس الرياض قد تكون نقطة توازن رائعة بين رفاهية الفيلا وسهولة التاون هاوس.
غالبًا تتراوح أسعار التاون هاوس الرياض بين 950 ألف ريال وقد تتجاوز 1.8 مليون ريال حسب الموقع والمساحة والمزايا.
في كثير من الحالات نعم، لأن الطلب في الشمال أعلى، لكن ليست قاعدة ثابتة؛ قد تجد فرصًا قوية إذا قارنت بين المشاريع داخل كل حي.
نعم إذا كان في موقع مطلوب وقريب من الخدمات، ومع تشطيب جيد ورسوم خدمات واضحة. الطلب العائلي يساعد على استقرار الإيجار.
فلل تاون هاوس الرياض تكون متلاصقة مع وحدات أخرى وتشترك بجدران، بينما الفيلا المستقلة منفصلة تمامًا بخصوصية ومساحة خارجية أكبر عادة.
الموقع ثم جودة المشروع والتشطيب والخدمات المشتركة، وبعدها المساحة وتوزيع الغرف.
مقالات توضّح، تحذّر، تفسّر، وتقرأ سوق العقارات في السعودية بعين خبيرة.
27 أغسطس 2026
تحوّل التمويل العقاري في السعودية من خيار إلى قاعدة. فمعظم صفقات التملك في الرياض اليوم تمرّ عبر تمويل يمتد خمس عشرة سنة أو أكثر، ما يعني أن قرار الشراء لم يعد قرارًا عقاريًا وحده، بل قرارًا ماليًا يسبقه.
وشروط التمويل العقاري ليست متروكة لتقدير الجهة المموّلة وحدها؛ فهي محكومة بضوابط البنك المركزي السعودي إلى جانب سياسة كل جهة. وهذا يعني أن الجزء الأكبر منها معروف مسبقًا، ويمكن التحقق منه قبل التقدم بأي طلب.
التمويل العقاري هو مبلغ يقدّمه لك بنك أو شركة تمويل مرخّصة من البنك المركزي السعودي لشراء وحدة سكنية، تسدّده على أقساط شهرية تمتد غالبًا من خمس عشرة إلى ثلاثين سنة. ويبقى العقار مرهونًا لصالح الجهة المموّلة حتى تسدّد كامل المبلغ.
"القرض العقاري" و "التمويل العقاري" مصطلحان لشيء واحد في السوق السعودي. والفارق المهم أن معظم المنتجات في المملكة تقوم على صيغ إسلامية، لا على الإقراض بفائدة.
تختلف الصيغة المستخدمة من جهة إلى أخرى، وأبرزها ثلاث:
الفرق بين هذه الصيغ ليس في التسمية فقط، بل في توقيت انتقال الملكية، ومعالجة السداد المبكر، وبنود التأمين. اطلب توضيح الصيغة المستخدمة في عرضك قبل التوقيع، لا بعده.
تتشابه الشروط بين الجهات المموّلة في المملكة، وتختلف في الحدود والتفاصيل:
تجهيز الملف كاملًا ومتطابقًا يختصر وقت الدراسة ويقلّل احتمال الرفض. وتطلب معظم الجهات:
تأكد من تطابق البيانات بين المستندات: اختلاف مسمى جهة العمل أو قيمة الراتب بين خطاب التعريف وكشف الحساب سبب متكرر لتعطيل الطلبات.
يقدّم برنامج "سكني" بالشراكة مع صندوق التنمية العقارية دعمًا للمواطنين المستحقين، يشمل تحمّل جزء من هامش الربح ضمن سقف تمويل محدد. والشروط العامة للاستحقاق:
ويضيف مسار التمويل المدعوم شروطًا أخرى: حدًّا أدنى للدخل الشهري، ونطاقًا عمريًا محددًا، وأن تكون الوحدة هي المسكن الأول، وجدارة ائتمانية مقبولة.
والنقطة التي تُغفل كثيرًا: الأهلية تُحدَّد عبر منصة "سكني" لا عبر البنك. فقد تستوفي شروط البنك التجارية ولا تستوفي شروط الدعم، أو العكس.
التمويل العقاري مُتاح لغير السعوديين، لكن بشروط أكثر تحفظًا:
ومع نفاذ نظام تملّك غير السعوديين للعقار في 22 يناير 2026، واعتماد لائحته التنفيذية ونطاقاته الجغرافية في يونيو من العام نفسه، اتسعت خيارات التملك أمام غير السعوديين ضمن نطاقات محددة تشمل الرياض.
لا توجد جهة "أفضل" للجميع؛ الأنسب لك يتحدد بقطاع عملك وحساب راتبك ونوع العقار. ويضم السوق السعودي ثلاث فئات من الجهات:
وقبل أن تختار، قارن بين العروض بخمسة معايير:
ولأن الأسعار والعروض تتغير بين فترة وأخرى، اطلب عرضًا مكتوبًا من أكثر من جهة وقارن بينها في اليوم نفسه؛ فهذه أدق طريقة للوصول إلى الأفضل.
أغلب حالات الرفض تعود إلى أسباب يمكن معالجتها قبل التقديم:
والرفض ليس نهائيًا في معظم الحالات؛ اطلب سبب الرفض كتابةً، فهو يحدد لك بالضبط ما يجب إصلاحه قبل المحاولة التالية.
يخضع فسخ العقد لبنوده ولضوابط البنك المركزي السعودي، وأكثر حالاته شيوعًا ثلاث:
ويختلف الفسخ عن إعادة التمويل: فالأخير ينقل تمويلك القائم إلى جهة أخرى بشروط أفضل مع بقاء الالتزام قائمًا، بينما ينهي الفسخ العلاقة التعاقدية. راجع بند السداد المبكر ورسومه في عقدك قبل التوقيع لا بعده، وإن لم تتوصل إلى حل مع الجهة المموّلة فبإمكانك تقديم شكوى عبر قنوات البنك المركزي السعودي.
شروط التمويل العقاري في السعودية واضحة وقابلة للتحقق مسبقًا، والخطأ الأكثر شيوعًا هو البحث عن العقار قبل معرفة القدرة التمويلية. الترتيب الصحيح معكوس: احسب نسبة استقطاعك، وراجع سجلك في "سمة"، وتحقق من أهليتك في منصة "سكني"، ثم ابدأ البحث ضمن نطاقك الفعلي.
حين تصل إلى هذه المرحلة، تواصل مع فريق مدى العقارية لترشيح مبني على قراءة فعلية للسوق.
الشروط الأساسية هي العمر ضمن النطاق المسموح، وحد أدنى للدخل، ومدة خدمة كافية لدى جهة العمل، وسجل ائتماني مقبول لدى سمة، ونسبة استقطاع لا تتجاوز الحد المسموح، وتوفر الدفعة الأولى، إضافة إلى سلامة الوضع النظامي للعقار.
براتب 8,000 ريال ودون التزامات قائمة، قد يصل الحد الأعلى للقسط الشهري إلى نحو 4,400 ريال عند نسبة استقطاع 55%. أما مبلغ التمويل المقابل فيتحدد بمدة السداد وهامش الربح لدى الجهة المموّلة، ولذلك تختلف النتيجة من جهة إلى أخرى.
لا فرق عمليًا في السوق السعودي؛ المصطلحان يشيران إلى المنتج نفسه. والفارق الحقيقي في الصيغة التعاقدية، إذ تقوم معظم المنتجات في المملكة على صيغ إسلامية مثل المرابحة والإجارة المنتهية بالتمليك.
تتراوح الحدود الإرشادية المطبقة بين 55% و65% من الدخل الشهري بحسب فئة المستفيد وسياسة الجهة المموّلة، وتُحتسب ضمنها جميع التزاماتك القائمة. راجع ضوابط التمويل المسؤول لدى البنك المركزي السعودي لأنها تُحدَّث دوريًا.
نعم، لكن بشروط أكثر تحفظًا تشمل دفعة أولى أعلى ومدة سداد مرتبطة بالإقامة وعقد العمل. ولا يشمل الدعم السكني وصندوق التنمية العقارية غير المواطنين.
رفع البنك المركزي السعودي الحد الأقصى لنسبة التمويل إلى قيمة المسكن الأول للمواطنين إلى 90%، أي دفعة أولى تبدأ من 10%. وتنخفض هذه النسبة أكثر ضمن مسارات الدعم السكني للعقارات التي لا تتجاوز سقف قيمة محددًا.
27 أغسطس 2026
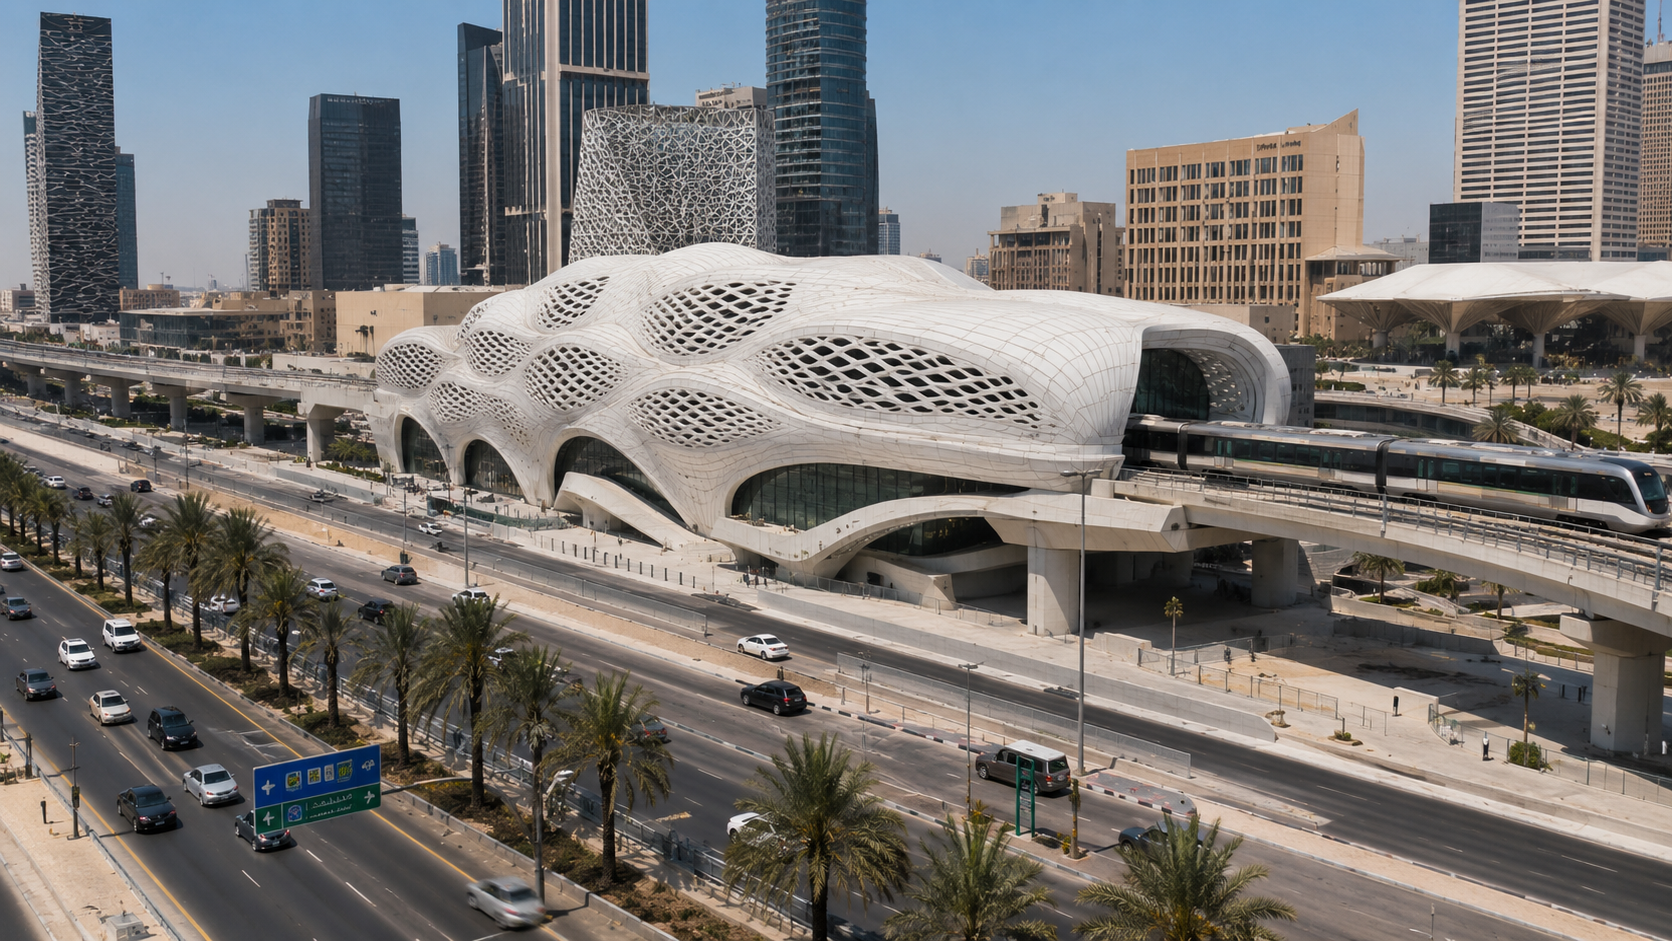
منذ بدء تشغيل مترو الرياض، لم يعُد الحديث عن العقار يدور حول الموقع وحده، بل حول المسافة التي تفصل الوحدة عن أقرب محطة. وقد بدأ تأثير مترو الرياض على أسعار العقارات يظهر في بيانات السوق بفروق واضحة بين النطاق القريب من المحطات والمناطق الأبعد داخل الحي نفسه.
مترو الرياض شبكة تُشرف عليها الهيئة الملكية لمدينة الرياض وتضم ستة مسارات تغطي محاور العاصمة الرئيسية. بدأ التشغيل تدريجيًا في ديسمبر 2024، ثم أُعلن في يناير 2026 عن توسعة المسار الأحمر بخمس محطات تصل إلى الدرعية.
الأهمية العمرانية تتجاوز التنقل، إذ تنقل الشبكة الرياض إلى مدينة متعددة وسائل النقل، فتعيد ترتيب الطلب على السكن والمكاتب والتجزئة. وبحسب نايت فرانك، يعيش نحو 1.5 مليون من سكان الرياض على بُعد خمس عشرة دقيقة مشيًا من إحدى المحطات.
الأثر لا ينشأ من المحطة ذاتها، بل من ثلاثة عوامل:
وقد رصدت دراسة أكاديمية من جامعة الملك سعود حول محطة مركز الملك عبدالله المالي زيادة في الكثافة السكنية الرأسية تتراوح بين 15% و30%، مع تحول واضح في الاستخدامات نحو النشاط المختلط بدلًا من السكني البحت، وارتفاع نسبة السكان من الفئات الشابة والمهنية التي تفضل وحدات أصغر قريبة من العمل.
أظهرت دراسة نايت فرانك 2025 ما وصفته بـ"علاوة المترو" عبر مقارنة نمو الأسعار داخل الحي الواحد:

المصدر: نايت فرانك 2025 (الربع الثاني 2023 – الربع الثاني 2025).
كما رصدت دراسة جامعة الملك سعود ارتفاع القيمة السوقية والإيجارية بنسبة 10% إلى 25% ضمن نطاق 400 إلى 800 متر من المحطة. والفارق يتسع في الأحياء الأقل ارتباطًا بمراكز العمل، ويضيق في الأحياء الراسخة.
مترو دبي يعمل منذ 2009، وتتوفر عنه بيانات صفقات خضعت لدراسات أكاديمية أظهرت أنّ الأثر ليس موحدًا:
ويقدّر "جيه إل إل" أن القرب مشيًا يضيف بين 5% وأكثر من 25% إلى قيمة العقار، مع استفادة أكبر للمجمعات عالية الكثافة. الدرس للرياض أن القُرب ميزة، لكن الالتصاق بالمحطة ليس دائمًا الأفضل.
بحسب "سي بي آر إي"، ارتفعت أسعار العقارات القريبة من محطات خط إليزابيث بنحو 20% بعد إقرار المشروع، أي خلال مرحلتي الإعلان والإنشاء وقبل بدء التشغيل الفعلي في 2022.
وعند قياس الفترة الأطول، أظهرت بيانات "سي بي آر إي" ارتفاع متوسط أسعار المساكن قرب محطات الخط داخل لندن بنسبة 80% بين 2008 و2023، مقابل 74% في المناطق الأوسع المحيطة بها، أي علاوة صافية قدرها ست نقاط مئوية. وفي بعض المحطات كان الفارق أكبر بكثير؛ فقد سجل نطاق محطة ماريلاند ارتفاعًا بنسبة 108% خلال عشر سنوات مقابل متوسط لندني بلغ 55%.
الخلاصة العملية أن الجزء الأكبر من الارتفاع يتحقق بين إعلان المشروع وبدء تشغيله، لا بعده. وهذا يعني أن التوسعات المعلنة في شبكة مترو الرياض، مثل امتداد المسار الأحمر نحو الدرعية، هي النافذة الزمنية التي يجدر بالمستثمر مراقبتها اليوم.
الأحياء الأكثر تأثرًا تجمع بين كثافة قابلة للنمو، وقرب من مراكز العمل، وضعف نسبي في الربط قبل المترو:
في المقابل تستفيد المجمعات الفيلية منخفضة الكثافة بدرجة أقل، ووقوع الحي على خط المترو لا يكفي؛ الأهم قرب العقار فعليًا من محطة يمكن الوصول إليها مشيًا.
تُشير بيانات الأسواق المشابهة إلى أن أثر المترو على العقار التجاري أقوى من أثره على السكني، لأن المحطة تولّد حركة مشاة يوميّة تخدم التجزئة والمكاتب أكثر من الوحدة السكنية. وينعكس ذلك على:
أما السكني فأقل تقلبًا وأسهل تسييلًا، وأثر المترو فيه يظهر في سرعة التأجير وثبات الإيجار.
تنمو الرياض بدفع من رؤية 2030 واستضافة إكسبو 2030، وارتفع معها الطلب على الوحدات السكنية والتجارية في الأحياء المخدومة بشبكة النقل. ومن المشاريع المطروحة عبر مدى العقارية:
تأثير مترو الرياض على أسعار العقارات حقيقي لكنه انتقائي: يتسع في الأحياء متوسطة الأسعار، ويضيق في الراسخة، ويميل لصالح التجاري. والأهم أن معظم النمو يسبق التشغيل، ما يجعل التوقيت حاسمًا.
تواصل مع فريق مدى العقارية للحصول على استشارة عقارية ومقارنة مبنية على بيانات السوق.
27 أغسطس 2026
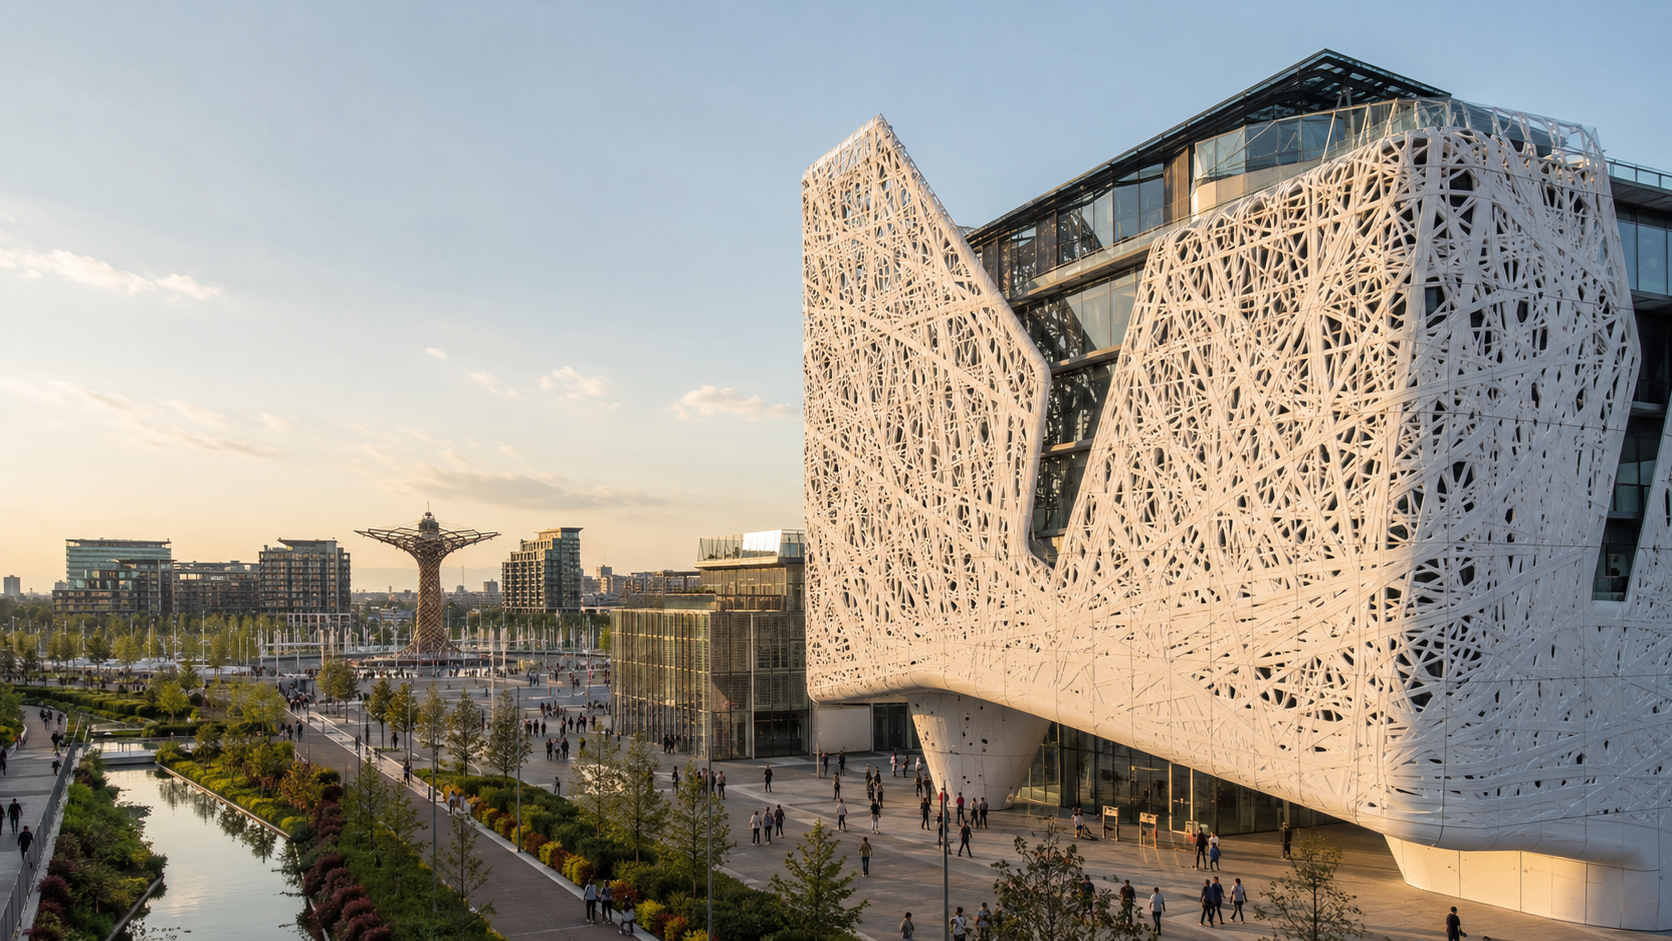
ستة أشهر فقط استضافت خلالها ميلانو معرض إكسبو 2015. لكن أثر تلك الأشهر ما زال ظاهرًا في أسعار عقاراتها وحجم صفقاتها بعد عشر سنوات. والسؤال الذي يعني المستثمر السعودي: هل تتكرر القصة في الرياض مع إكسبو 2030؟
نقرأ هنا ما حدث في سوق ميلانو قبل المعرض وبعده، وما يمكن الاستفادة منه قبل أن تبدأ الرياض دورتها.
دخلت ميلانو مرحلة الاستضافة وهي تخرج من ركود طويل أعقب أزمة 2008، وكانت أسعار المساكن تقل بنحو 30% عن مستويات ما قبل الأزمة. ومع اقتراب موعد المعرض بدأت المؤشرات تتحسن، فارتفعت مبيعات المساكن نحو 6.8%، وتقدّم ترتيب المدينة في مؤشر PwC لجاذبية المدن الأوروبية من المركز 24 إلى 12.
أقيم المعرض شمال غرب المدينة في منطقة رو-بيرو، وبعد انتهائه تحوّل الموقع إلى حي ميلانو للابتكار الذي يضم مستشفى ومراكز أبحاث وحرمًا جامعيًا ووحدات سكنية. وانعكس ذلك مباشرة على ما جاوره؛ ففي منطقة كاشينا ميرلاتا الملاصقة للموقع ارتفع متوسط سعر المتر من 2,776 إلى 3,993 يورو بزيادة 44%، مع نمو في الصفقات بلغ 78%.
الحركة سبقت الأسعار. بين 2015 و2021 ارتفعت الصفقات السكنية في ميلانو 48.2%، وصفقات المحال التجارية 60.5%، أما المكاتب فقفزت 179.7%. وارتفع إيجار المتر في وسط المدينة نحو 40%. وعلى المدى الأطول ارتفعت الأسعار بين 30% و40% منذ 2015، وبحلول 2022 بلغ حجم المبيعات ضعف مستواه قبل المعرض، مع تراجع المدة اللازمة لبيع الوحدة إلى النصف.
تستضيف الرياض إكسبو 2030 شمال المدينة، والبنية التحتية المرتبطة به قيد التنفيذ فعليًا لا في مرحلة التخطيط. وهذا يعني أن نافذة الدخول المبكر هنا أقصر مما كانت في ميلانو.
تؤكد تجربة ميلانو أن الحدث العالمي لا يرفع السوق كله بالتساوي، بل يرفع مواقع بعينها وفق البنية التحتية المحيطة بها. وهُنا يظهر دور الوسيط العقاري المحترف في تمييز الموقع الصحيح ممّا يجاوره.
في مدى العقارية نقرأ السوق ونرشّح الفرصة المناسبة دون أن نكون مطورًا مباشرًا، ما يمنحك خيارات أوسع وأكثر حيادية. تواصل معنا لمناقشة خياراتك في شمال الرياض.